Lainalaskuri
Lainalaskurin merkitys nykyisessä korkoympäristössä
Finanssimarkkinat elävät vuonna 2025 jatkuvassa liikkeessä: 12 kk EURIBOR heilahtelee, pankkien marginaalit kiristyvät, ja kotitalouksien velkaantumisaste on korkeampi kuin koskaan. on siksi olennainen työkalu, jolla:
- puret auki nimelliskoron, marginaalin ja kulut – ja muunnat ne ymmärrettäväksi kuukausieräksi
- testaat, mitä tapahtuu, kun opintolaina korko tai OP ‑korko nousee 1–3 %‑yksikköä
- vertaat eri lyhennystapojen (annuiteetti vs. tasalyhennys vs. bullet) vaikutusta
- arvioit, onko OP Tarkkaluotto (tasaerälaina) tai OP Täsmäluotto kuluttajalle järkevä vaihtoehto verrattuna kulutusluotto laskuri‑vaihtoehtoihin
Kun työkalusta puhutaan eri yhteyksissä, samaa peruslaskinta kutsutaan hakutermeillä OP, op. Korkoa Korolle Laskuri pankkilaina Alennusprosentti Laskuri tai vaikkapa velkalaskuri. Jokainen termi viittaa pohjimmiltaan samaan laskentamoottoriin, joka syöttöarvoista riippuen tuottaa personoidun tuloksen – ilman manuaalista Excel‑näpyttelyä.
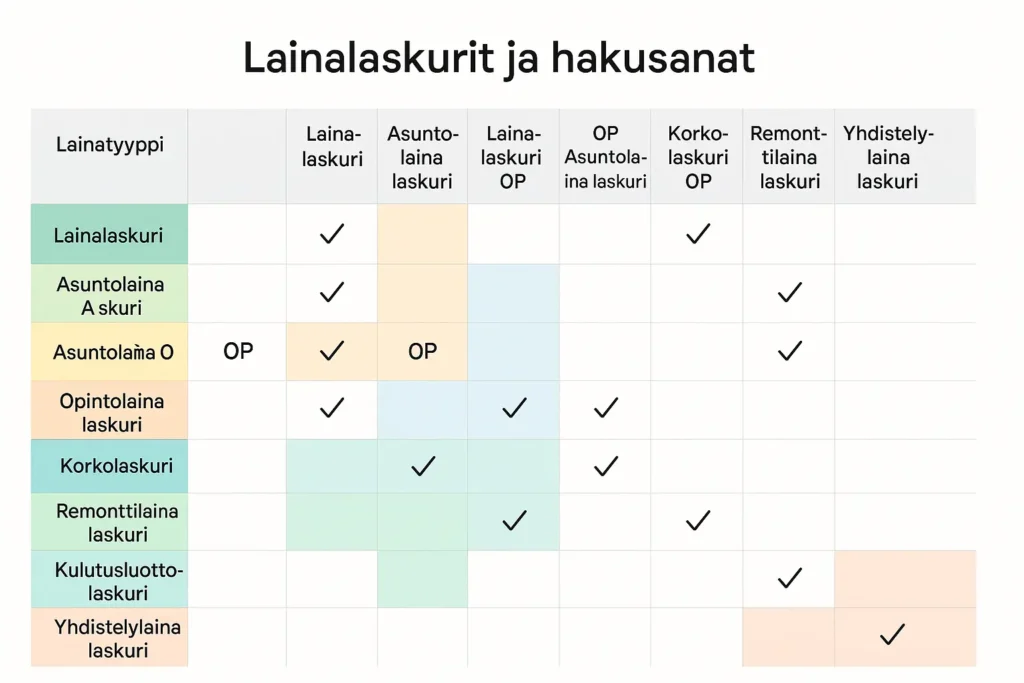
Eri lainalaskurit, käyttötarkoitukset ja avainsanat
Alla olevassa taulukossa on yhteenveto siitä, milloin kannattaa käyttää mitäkin hakutermiä. Tästä on hyötyä sekä hakukoneoptimoinnissa että arjen lainavertailussa.
| Laskurityyppi / hakusana | Sopivin lainatarve | Miksi valita tämä? |
| lainalaskuri | Kaikki lainat | Nopein yleisnäkymä; toimii “laina laskuri” ‑haulla |
| asunto | Asuntolaina, sijoitusasunto | Pitkän laina‑ajan korkotarkastelu |
| asunto OP | OP‑asiakkaat | Huomioi Osuuspankki‑kulut |
| OP asuntolaina laskuri | Tarkan marginaalin selvitys | Mahdollistaa OP bonusten hyödyntämisen |
| opinto | Yliopisto‑ ja AMK‑opiskelijat | Sisällyttää valtiontakauksen ja korontuen |
| lainan korkolaskuri / korkolaskuri OP | EURIBOR/OP Prime ‑skenaariot | Stressitesti korkonousulle |
| remonttilaina laskuri | Kodin laajennus, energiaremontti | Laskee mahdollisen korkokaton hinnan |
| kulutusluotto laskuri | Nopeat ja keskisuuret hankinnat | Paljastaa todellisen vuosikoron helposti |
| lainanlyhennys laskuri | Extra‑lyhennysten vaikutus | Näytä korkosäästö, jos maksat enemmän |
| velkalaskuri / yhdistelylaina laskuri | Luottojen yhdistäminen | Laskee säästön pikavippejä nollatessa |
Huomaa, että useimmat pankit tarjoavat omia versioitaan: Osuuspankki , Nordea asuntolainalaskuri, Danske Bank ja niin edelleen. Ne ovat hyödyllisiä viimeistelyyn, mutta yleinen tai OP kannattaa käyttää ensin, jotta saat puolueettoman vertailupohjan.
Lainatyypit syväluotauksessa
Asuntolaina
- Laina‑aika : 10–35 v – suomalaisissa hakukyselyissä “30 vuoden laina‑aika OP” ja “35 vuoden asuntolaina” toistuvat entistä useammin.
- Korko : Viitekorko (EURIBOR tai OP Prime) + marginaali. Vuonna 2025 marginaalit liikkuvat 0,60 – 1,20 %:n haarukassa.
- Kustannukset : Avausmaksu (0–2 %), tilinhoito (2–10 €/kk), mahdollinen korkokatto laskuri‑maksu.
- Työkalut : asuntoLainalaskin, asuntolaina laskuri, asuntolainan korkolaskuri, Lainalaskin asuntolaina.
- Erityiskysymykset : “kuinka paljon asuntolainaa” ja “paljonko omakotitalon rakentaminen maksaa” – laskuri auttaa mitoittamaan lainaa realistisesti suhteessa tuloihin.
Opintolaina
- Valtiontakaus : Laskee lainan riskiä sekä pankille että opiskelijalle; marginaali pysyy usein alle 1 %.
- Korko : “Opintolaina korko” on tyypillisesti OP Prime + 0,5 % tai 12 kk EURIBOR + 0,5 %.
- Takaisinmaksu : opintolainan takaisinmaksu laskuri näyttää minimi‑erän ja simuloi opintolainahyvityksen vähentävän pääomaa jopa 40 %:iin asti.
- Avainsanat : opintolainan korko, opintolaina laskuri, opintol, opintolainan marginaali, paljonko opintolainaa saa.
Kulutus‑, remontti‑ ja joustoluotot
- Kulutusluotto (1 000 – 60 000 €): korko 4 – 20 %, laina‑aika 1–15 v.
- Remonttilaina (esim. OP_remonttilaina laskuri): parempi korkoehto kuin tavallisessa kulutusluotossa, jos vakuutena käytetään asuntoa.
- Joustoluotto: jatkuva limiitti, korko maksetaan nostetusta summasta. Hakutermit “joustoluotto laskuri 3000”, “joustoluotto Nordea” ovat yleistyneet.
Sijoitus‑ ja bullet‑lainat
- Bullet‑laina: Pääoma maksetaan kerralla laina‑ajan lopussa. Laajalti käytetty “sijoituslaina laskuri”‑haussa.
- Huomio: korkokulu kertyy koko pääomalle; vertaile aina annuiteettiin lainan korkolaskurin avulla.
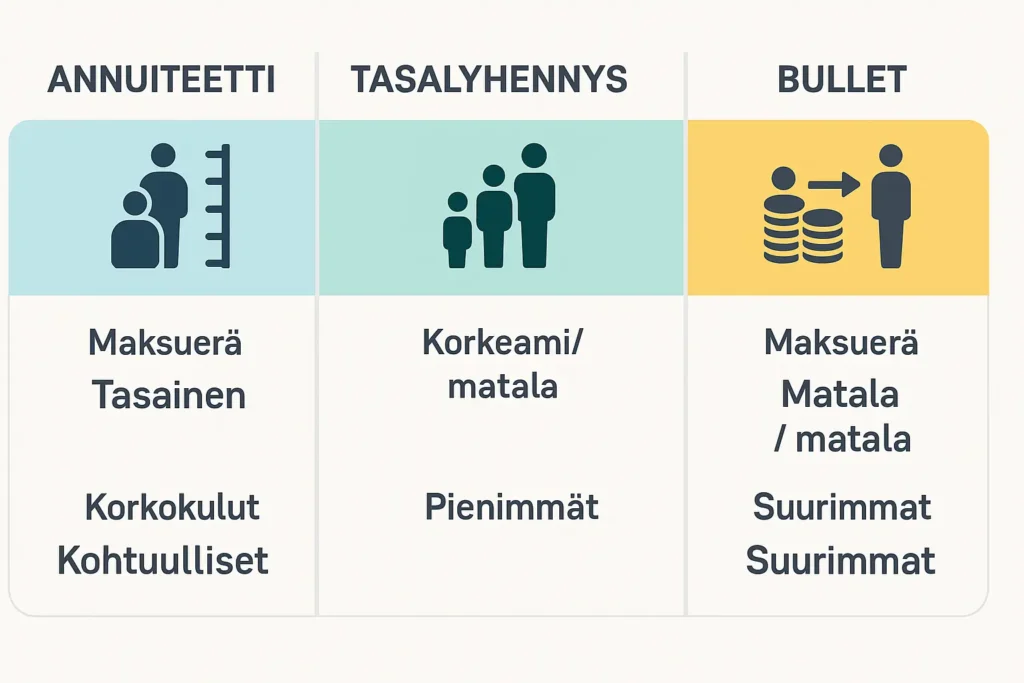
Lyhennystapojen numerot, edut ja sudenkuopat (annuiteetti vs. tasalyhennys vs. bullet)
| Tekijä | Annuiteetti | Tasalyhennys | Bullet / korko‑lyhenteinen |
| Kuukausierä alussa | Tasainen | Korkeampi | Matala |
| Kuukausierä lopussa | Tasainen | Matala | Sama kuin alussa |
| Korkokustannus | Kohtuullinen | Pienin | Suurin |
| Kassavirran ennustettavuus | Erinomainen | Kohtalainen | Heikko |
| Sopii | Tasaiset tulot | Kasvavat tulot | Projektitulot, sijoitukset |
Kokeile tasalyhennyslaina laskuri‑asetusta ja vertaa annuiteettiin. Huomaat, että tasalyhennys pienentää kokonaiskorkoa, mutta vaatii alussa suuremman erän. Jos palkka nousee, tämä voi silti olla taloudellisesti järkevin ratkaisu.
Syvällinen korkolaskenta ja stressitesti
- Peruslaskelma: Syötä nykyinen korkosi (OP Prime tai EURIBOR) lainan korkolaskuriin.
- +1 %‑skenaario: Lisää prosenttiyksikkö korkoon ja katso, nouseeko kuukausierä yli 30 % nettotuloistasi.
- +2 % / +3 %: Toista sama. Jos rasitus nousee liian suureksi, harkitse:
- Korkokatto – maksaa lisämarginaalia, mutta lukitsee katon esimerkiksi viideksi vuodeksi.
- Kiinteä tasaerälaina – koron nousu ei muuta erää.
- Pidempi laina‑aika – laskee erää, mutta nostaa kokonaiskorkoja.
- Korkokatto – maksaa lisämarginaalia, mutta lukitsee katon esimerkiksi viideksi vuodeksi.
Käytä termiä “korkolaskuri OP” tai “asuntolainan korkolaskuri” — pankkikohtaisissa työkaluissa voit valita oman korkokattoprosenttisi.
Laskentakaavat – matematiikka selkokielellä
Annuiteetti
A = kuukausierä,
P = lainapääoma,
i = korko per erä (vuosikorko / 12),
n = erien määrä.
Tasalyhennys
E_t = erä t‑kuukautena.
Bullet
Korko maksetaan joka kuukausi:
Pääoma maksetaan jakson lopussa kertasuorituksena.
Laajennetut skenaariot ja kustannustaulukko
| Laina | Pääoma € | Korko (viitekorko + marg.) | Aika | Lyhennystapa | Kuukausierä 1 / vika | Korkokulut € | Kokonaissumma € |
| OP Asuntolaina | 250 000 | 3,9 % + 0,6 % | 25 v | Annuiteetti | 1 332 | 230 500 | 480 500 |
| Osuuspankki Velkalaskuri (tasalyhennys) | 250 000 | sama | 25 v | Tasalyhennys | 1 417 → 836 | 196 800 | 446 800 |
| OP Täsmäluotto | 15 000 | 8,9 % | 6 v | Tasaerä | 313 | 6 500 | 21 500 |
| Opintolaina | 20 000 | OP Prime 2,3 % + 0,5 % | 12 v | Annuiteetti | 194 | 4 200 | 24 200 |
| Remonttilaina OP (korkokatto +1 %) | 40 000 | 6,2 % | 10 v | Annuiteetti | 447 | 13 640 | 53 640 |
Tulosten tulkinta: Tasalyhennys säästää asuntolainassa lähes 34 000 € korkoja verrattuna annuiteettiin, vaikka kuukausierä on alussa 85 € korkeampi. Remonttilainassa korkokatto nostaa TVK:ta 0,3 %‑yksikköä, mutta suojaa, jos EURIBOR kiihtyy. Samalla inflaatiolaskuri auttaa arvioimaan, miten reaalikustannukset kehittyvät ajan myötä ja kuinka inflaatio vaikuttaa lainan todelliseen hintaan.
Vältä nämä viisi virhettä
- Pelkän nimelliskoron tuijotus – TVK voi tuplata kattamattomat kulut.
- Liian optimistinen korko‑odotus – stressitesti puuttuu.
- Lyhennysvapaa ilman suunnitelmaa – korot juoksevat, pääoma ei lyhene.
- Marginaalin neuvottelematta jättäminen – 0,20 % säästö 25 vuodessa = useita tuhansia euroja.
- Lainojen yhdistely ilman korkolaskuria – pienempi erä ei aina tarkoita halvempaa lainaa, ellei korko laske riittävästi.
Asiantuntijan vinkit pankkikäyntiin
| Toimenpide | Hyöty |
| Tulosta laina laskuri tulokset eri skenaarioilla | Näytät, että olet perehtynyt lukuihin → paremmat neuvotteluasemat |
| Listaa kysymykset: marginaali, avausmaksu, tilinhoitokulu | Pankki joutuu avaamaan kulurakenteensa |
| Neuvottele korvaus extra‑lyhennyksistä (0 €) | Mahdollistaa velattomuuden etuajassa |
| Hyödynnä OP Bonukset (jos asiakas) kuukausikulujen kattamiseen | Voi laskea TVK:ta jopa 0,1 % |
| Pyydä lainatarjous myös kilpailevasta pankista | “Pankkilaina laskuri” valmiina puhelimessa – kilpailu laskee marginaalia |
Sanasto – kertaa tärkeimmät termit
- Takaisinmaksulaskuri – digityökalu kuukausierän ja TVK:n laskemiseen.
- OP Rahoituslaskin / OP laskuri – Osuuspankin versio yleisestä työkalusta.
- Asunto – laskin, joka on optimoitu pitkille laina‑ajoille.
- Korkolaskuri OP – stressitestaa viitekoron nousun.
- Velkalaskuri – yhdistää usean lainan ja näyttää yhdistelylainan hyödyn.
- TVK – todellinen vuosikorko, joka sisältää kaikki kulut.
- Marginaali – pankin oma korkolisä viitekoron päälle.
- Lyhennysvapaa – aikajakso, jolloin maksataan vain korkoa.
- Korkokatto – pankin tarjoama “vakuutus”, joka rajoittaa koron enimmäistason.
Usein kysytyt kysymykset (UKK)
Yhteenveto – kolmen kohdan toiminta‑agenda
- Syötä tiedot: lainapääoma, korko, kulut ja laina‑aika.
- Simuloi vaihtoehdot: annuiteetti, tasalyhennys ja +2 % korkostressi. Tallenna PDF tai tulosta.
- Neuvottele pankkisi kanssa lukuihin nojaten – tavoitteena alhaisin TVK, Palkkalaskuri joustava lyhennystapa ja selkeä riskisuoja.
Kun käytät tätä käsikirjaa ja yläosan rinnakkain, jokainen korko prosenttilaskuri ja kuluerä on näkyvissä. Lopputuloksena teet paremmin perustellun päätöksen — oli kyseessä asuntolaina, opintolaina, remonttilaina tai yhdistelylaina. Reaaliaikainen tieto muuttaa neuvotteluasemasi ja säästää tuhansia euroja koko laina‑ajan aikana.