Korkoa Korolle Laskuri – Suomen kattavin opas sijoituksen kasvattamiseen
Korkoa korolle – ilmiön ydin
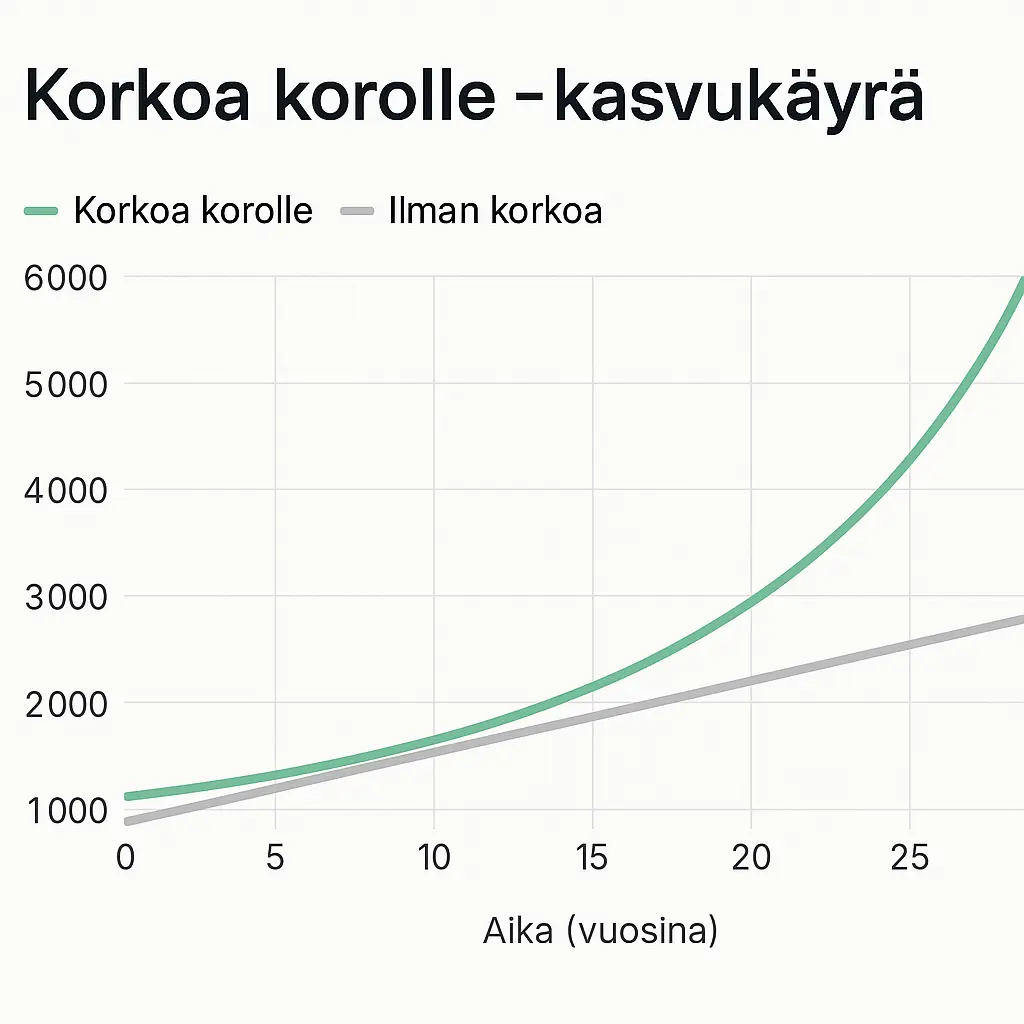
Korkoa korolle Laskuri (engl. compound interest) on prosessi, jossa korko lisätään pääomaan toistuvasti, minkä ansiosta myös aiemmin kertynyt korko alkaa kerryttää uutta korkoa. Tätä eksponentiaalista kasvua kutsutaan “sijoittajan lumipallo‑efektiksi”. Sama logiikka piilee sanoissa korolle korkoa, koronkorko ja korkoakorolle – kaikki kuvaavat samaa voimaa. Vastaavasti arjen taloudellisissa päätöksissä, kuten ostosten vertailussa, alennusprosentti laskuri auttaa hahmottamaan, kuinka paljon oikeasti säästät tarjoushinnoilla.
- Kun sijoitat 1 000 € 6 %:n vuosituotolla 30 vuodeksi, saat 5 743 €.
- Jos lykkäät aloitusta kymmenellä vuodella, loppusumma putoaa 2 977 €:oon.
Aika ei siis ole vain muuttuja; se on tärkein vipu, jonka korkoa paljastaa numeroiden avulla.
Avainsanat tässä kappaleessa: korkoa korolle, , korkoakorolle, koronkorko.
Korkoa korolle laskuri – pikakäyttöohje
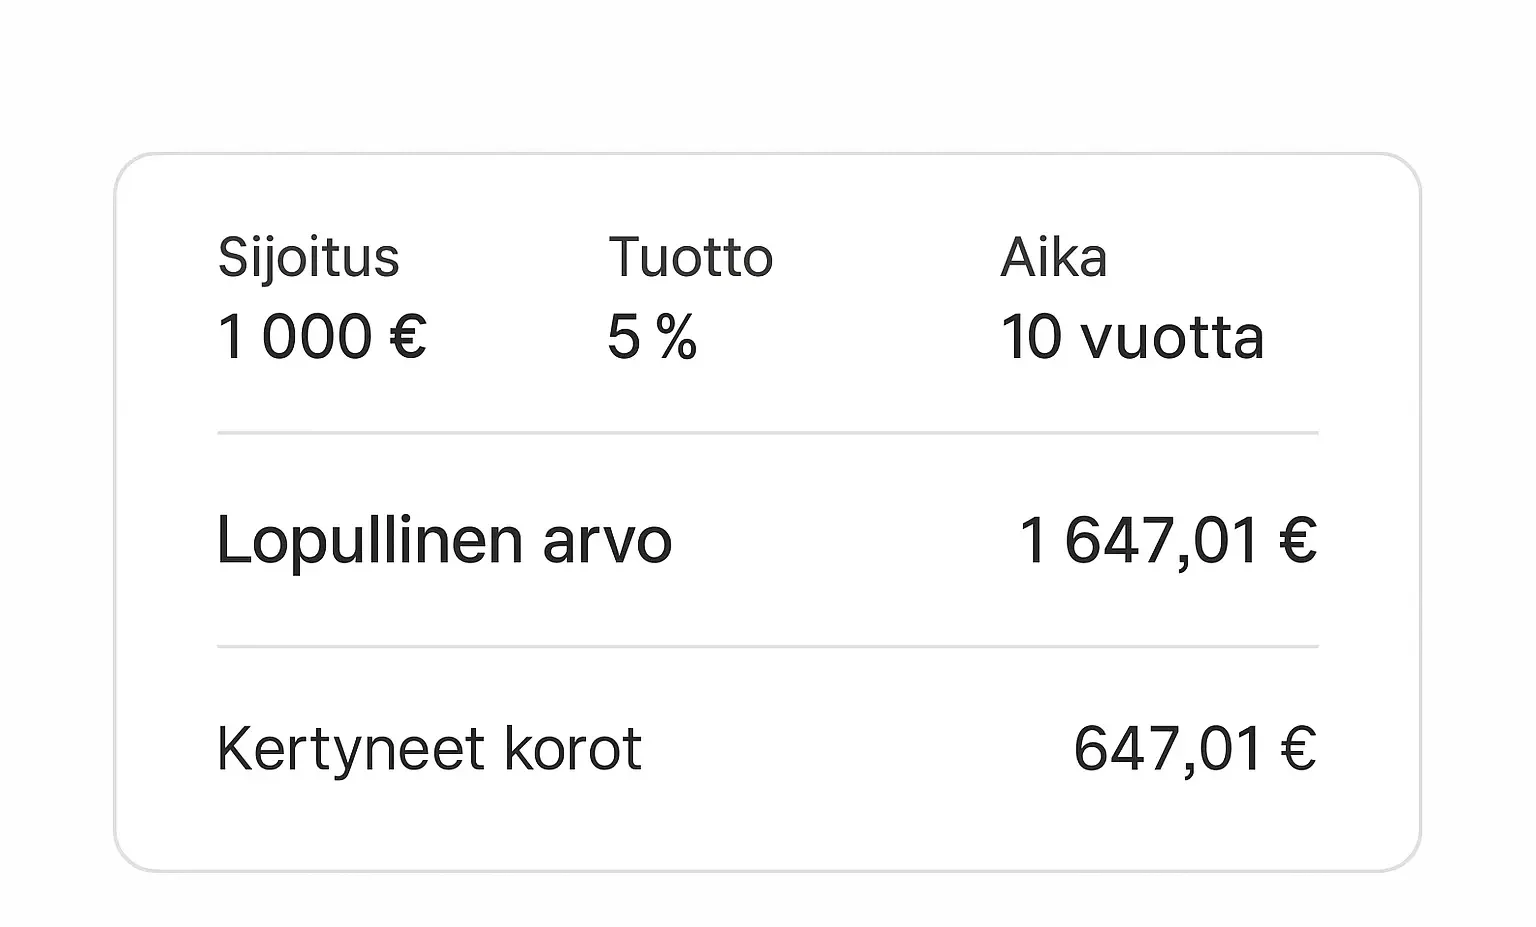
Hero‑osiossa sijaitseva interaktiivinen korolle laskuri yhdistää sijoituslaskuri-, korolaskuri- ja tuottolaskuri‑ominaisuudet yhteen näkymään. Syöttämällä neljä perusarvoa näet saman tien, miten pääomasi, korot ja kokonaisarvo kehittyvät. Vastaavalla logiikalla toimiva lainalaskuri auttaa arvioimaan lainan kokonaiskustannuksia ja maksusuunnitelmaa muuttuvissa korkotilanteissa.
- Alkupääoma (€) – alkuinvestointi; tukee myös kertasijoitus laskuri‑tarpeita.
- Kuukausisäästö (€) – aktivoi kuukausisäästö laskuri‑toiminnon.
- Vuosituotto (% p.a.) – toimii kuten vuosituotto laskuri; voit säätää 0–20 %.
- Sijoitusaika (vuodet) – 1–50 vuotta; pidempi aika = suurempi korkoa korolle‑efekti.
Lisäasetukset: inflaatio, veroprosentti, kulut, korkojakso (kuukausi/vuosi/päivä) ja mahdollisuus nähdä tulokset sekä nimellisinä että reaalisina euroina. Samalla tavalla esimerkiksi palkkalaskuri hyödyntää näitä tekijöitä arvioidessaan, miten verot ja inflaatio vaikuttavat nettopalkkaan ja ostovoimaan.
Syväsukellus laskurin asetuksiin
| Asetus | Miksi tärkeä? | Vinkkejä tehokkaaseen käyttöön | Mukana olevat avainsanat |
| Inflaatio | Paljastaa reaalisen ostovoiman | Syötä 2–4 % pitkän aikavälin arvio | rahan arvon laskuri, talletuskorko laskuri |
| Veroprosentti | Vaikuttaa nettotuottoon | 30 % alle 30 000 €:n tuotoille, 34 % sen jälkeen | sijoituksen tuotto laskuri, tuottoprosentin laskeminen |
| Kulut (%) | Pienentävät efektiivistä korkoa | Laske mukaan rahasto‑ ja välityspalkkiot | rahastosäästäminen laskuri, välitys laskuri |
| Korkojakso | Mitä useammin korko lisätään, sitä kovempi kasvu | Kuukausi > Vuosi > Päivä | korkolasku kaava, vuotuinen korko laskuri |
Tarkat parametrit tekevät korkoa laskurista realistisen – ei vain teoreettisen.
Korkolaskuri, sijoituslaskuri vai rahastolaskuri?
- Korkolaskuri — keskittyy korkojen ja lainojen laskentaan; sopii myös opintolaina korkolaskuriin ja luottokortti korkolaskuriin.
- Sijoituslaskuri — laajempi, kattaa osingot, myyntivoitot ja korkotuotot; versioita mm. op sijoituslaskuri, nordnet sijoituslaskuri ja rahasto korkoa korolle‑laskurit.
- Rahastolaskuri / indeksirahasto laskuri — räätälöity rahastosäästämisen kulu‑ ja tuottosimulaatioon, sisältää myös rahasto tuottolaskuri‑ominaisuuden.
Yhdistetty laskuri ottaa parhaat palat kaikista: se laskee korkotuoton, osinkojen uudelleensijoittamisen, kulut ja verot yhdellä painalluksella. Se toimii samalla periaatteella kuin korkoa korolle laskuri, joka havainnollistaa, miten tuotto kasvaa ajan myötä, kun myös korot alkavat tuottaa korkoa.
Korkoa korolle kaavat – askel askeleelta
5.1 Yksinkertainen vuotuinen kaava
5.2 Kuukausikorolla ja lisätalletuksilla
5.3 Jatkuva korkoa korolle (edistyneille)
5.4 Reaalituotto inflaation jälkeen
Korkoa laskuri käyttää kaavoja kulissien takana, mutta näyttää tuloksen selkokielellä.
Mukana avainsanat: korkoa korolle kaava, koron korko kaava, korkoa korolle laskukaava, miten lasketaan korko.
Konkreettiset esimerkit suomalaisesta arjesta
| Case | Alkupääoma | Kuukausisäästö | Vuosituotto | Kesto | Loppuarvo | Kertyneet korot |
| Säästötili vs. rahasto | 3 000 € | 150 € | 2 % / 5 % | 10 v | 22 040 € / 30 409 € | 1 340 € / 9 709 € |
| Indeksirahasto lapselle | 500 € | 100 € | 6 % | 18 v | 49 196 € | 28 596 € |
| Taloudellinen riippumattomuus | 25 000 € | 500 € | 7 % | 25 v | 598 513 € | 373 513 € |
| Opintolainan kuolettaminen | 15 000 € velka | –350 €/kk | –3 % (lainan korko) | 5 v | 0 € velka | 1 143 € säästetty korko |
Taulukko havainnollistaa, miten korkoa korolle hyödyttää sijoittajaa ja miten negatiivinen korkoprosentti toimii yrityslaina korkolaskuri‑logiikalla. Vastaavasti prosenttilaskuri auttaa ymmärtämään tuottojen, korkojen ja kustannusten suhteelliset erot eri tilanteissa.
Tulosten tulkinta ja skenaariotyökalut
- Optimistinen vs. pessimistinen tuotto
- Syötä 4 % ja 8 % tuotto‑oletukset sijoitus tuotto laskuriin ja vertaile.
- Syötä 4 % ja 8 % tuotto‑oletukset sijoitus tuotto laskuriin ja vertaile.
- Inflaatiokytkimen vaikutus
- Huomaat, kuinka 3 % inflaatio syö lähes kolmanneksen nimellistuloksesta 20 vuodessa.
- Huomaat, kuinka 3 % inflaatio syö lähes kolmanneksen nimellistuloksesta 20 vuodessa.
- Kulujen rooli
- Lisää 1,2 % kokonaiskulut ja näet, miten korkokäyrä madaltuu.
- Lisää 1,2 % kokonaiskulut ja näet, miten korkokäyrä madaltuu.
- Verotuksen säätö
- Kokeile 30 % ja 34 % veroa; ero korostuu suurissa salkuissa.
- Kokeile 30 % ja 34 % veroa; ero korostuu suurissa salkuissa.
- Kertasijoitus vs. kuukausisäästö
- Kertasijoitus laskuri näyttää hyödyn, jos sinulla on isompi summa heti, kun taas kuukausisäästö laskuri sopii tasaiselle sijoitusrytmille.
- Kertasijoitus laskuri näyttää hyödyn, jos sinulla on isompi summa heti, kun taas kuukausisäästö laskuri sopii tasaiselle sijoitusrytmille.
Verotus, inflaatio ja kulut – vaikutus nettotuottoon
8.1 Verot
- Pääomatulovero 30 % koskee 30 000 €:n alarajaan saakka.
- Pääomatulovero 34 % ylimenevälle osalle.
- Vero‑velka kasvaa eksponentiaalisesti, jos korkotuotto lisätään pääomaan ilman verosuunnittelua.
8.2 Inflaatio
- Inflaation keskitaso 2 % puolittaa rahan ostovoiman noin 35 vuodessa.
- Reaalikorko on siksi tärkeä; muuten salkkusi näyttää suurelta vain nimellisesti. Vastaavasti arjen taloudessa esimerkiksi ALV laskuri auttaa hahmottamaan, kuinka suuri osa hinnasta muodostuu verosta ja mikä on tuotteen tai palvelun todellinen arvo.
8.3 Kulut
- 1 % vuotuinen kulu voi syödä yli 20 % sijoituksen loppuarvosta 30 vuodessa.
- laskuri antaa kulukentän, jonka avulla voit simuloida tilannekohtaiset kustannukset.
Hakusanoja tässä osiossa: tuoton laskeminen, kulun vaikutus laskuri, tuottoprosentin laskeminen, vuotuinen korko laskuri.
Tekijät, jotka kiihdyttävät tai hidastavat tuottoa
| Tekijä | Kiihdyttävä vaikutus | Hidastava vaikutus |
| Aloitusikä | Varhainen startti | Myöhäinen startti |
| Lisäsijoitusten määrä | Suuret ja säännölliset summat | Epäsäännölliset tai pienet panokset |
| Tuottoprosentti | Korkea riskinsietokyky → korkeampi tuotto | Liian varovainen allokaatio |
| Kulut | Indeksirahasto laskuri paljastaa edulliset kulut | Kalliit aktiiviset rahastot |
| Verosuunnittelu | Tehokas sijoitusmuoto (esim. osakesäästötili) | Veron laiminlyönti |
| Inflaatio | Matala inflaatio | Korkea inflaatio |
Yleiset virheet ja paras tapa välttää ne
- Tuotto‑oletuksen yliarviointi → Käytä konservatiivista skenaariota.
- Kulujen unohtaminen → Syötä ne aina korkoa korolle lasuriin.
- Lyhyt sijoitushorisontti → Pidennä aikaa ja hyödynnä korkoakorolle.
- Emootioihin perustuva markkinoiden ajoittaminen → Säännöllinen kuukausisijoitus tasaa volatiliteetin.
- Keskittäminen yhteen kohteeseen → Hajauta rahastojen, indeksien ja korkosijoitusten välillä.
- Verosuunnittelun laiminlyönti → Optimoi sijoitusmuodot verotehokkaiksi. Samalla on tärkeää huomioida rahan arvon heikkeneminen ajan myötä – inflaatiolaskuri auttaa arvioimaan, miten inflaatio vaikuttaa sijoitusten reaalituottoon pitkällä aikavälillä.
Kymmenen kullanarvoista vinkkiä maksimaaliseen tuottoon
- Aloita heti tänään – aika on paras ystäväsi.
- Automatisoi kuukausisäästö – vähemmän stressiä, parempi kurinalaisuus.
- Panosta matalakuluisiin indeksirahastoihin – indeksirahasto korkoa korolle hyödyttää pitkällä aikavälillä.
- Uudelleensijoita osingot – aktivoi osinkotuotto laskuri = maksimoi kumulatiivinen kasvu.
- Pidä hätärahasto erillään – estää pakkomyynnit pörssin laskiessa.
- Arvioi tuotot realistisesti – käytä 4–7 % pitkän aikavälin oletusta.
- Päivitä laskuri joka vuosi – olosuhteet muuttuvat.
- Optimoi verotus – hyödynnä erilaiset säästö‑ ja sijoitustilit.
- Seuraa inflaatiota – reaaliarvo on ratkaiseva.
- Kouluta itseäsi säännöllisesti – mitä enemmän tiedät, sitä paremmin hyödyt korkoa korolle‑mallista.
Laaja FAQ – vastaukset 12 polttavimpaan kysymykseen
Sanasto: sijoitusslangi selkokielellä
- Alkupääoma — ensimmäinen talletus tai sijoitettavissa oleva summa.
- Kuukausisäästö — säännöllinen lisäsijoitus, joka kasvattaa pääomaa.
- Nimelliskorko — rahoitusinstrumentin ilmoitettu korko ilman inflaation vaikutusta.
- Reaalikorko — inflaatiokorjattu todellinen korko.
- PMT — lyhenne sanasta payment; viittaa kuukausittaiseen talletukseen.
- Aika‑arvo — rahan kasvu potentiaali ajan funktiona, mikä tekee korkoa korolle‑voimasta mahdollisen.
- Kuluprosentti — rahaston tai tilin vuosittainen kustannusosuus pääomasta.
- Pääomatulovero — vero sijoitusten tuotoista.
Yhteenveto ja seuraavat askeleet
Korkoa korolle laskuri on enemmän kuin pelkkä numerotyökalu – se on peili, joka näyttää tulevaisuutesi taloudellisen todellisuuden. Kun yhdistät aikaisen aloituksen, säännöllisen kuukausisäästön ja realistiset tuotto‑oletukset, sijoitussalkkusi voi kasvaa merkittävästi ilman, että sinun täytyy jahdata markkinoiden hetken trendejä.
Toimi näin heti:
- Syötä omat lukusi laskuriin.
- Vertaa vähintään kahta tuotto‑ ja kuluskenaariota.
- Päätä, milloin aloitat – tänään on aina parempi kuin huomenna.
- Ota automaattinen säästö käyttöön ja anna korkojen tehdä työt puolestasi.
Kun olet aktivoinut korkoa korolle‑mallin, jokainen euro toimii sinulle – päivin ja öin, vuodesta toiseen. Tämä on taloudellisen hyvinvoinnin todellinen moottori.